Sommaire
- Simulateur d'intérêts composés
- Qu'est-ce que les intérêts composés ? La formule expliquée
- Intérêts simples vs composés : la différence
- L'effet boule de neige : pourquoi le temps est votre meilleur allié
- Combien investir par mois pour atteindre votre objectif ?
- Où placer pour profiter des intérêts composés en 2026 ?
- L'impact de l'inflation sur vos gains réels
- Les erreurs qui tuent l'effet des intérêts composés
Dans cet article
- Capitalisation : le mécanisme par lequel les intérêts produisent eux-mêmes des intérêts.
- Formule et simulateur : pour calculer l'effet des intérêts composés sur votre épargne.
- Placements concernés : Livret A, LEP, PEA, assurance-vie, SCPI.
- Les erreurs à éviter : commencer trop tard, retirer ses gains, ignorer les frais.
Albert Einstein aurait qualifié les intérêts composés de « huitième merveille du monde ». Que la citation soit apocryphe ou non, le mécanisme, lui, est bien réel : chaque euro d'intérêt produit à son tour des intérêts, et l'écart avec un placement à intérêts simples se creuse de manière exponentielle avec le temps. Utilisez notre simulateur pour visualiser l'impact concret sur votre épargne.
En bref
- Les intérêts composés permettent à vos gains de produire eux-mêmes des gains, créant un effet boule de neige.
- La formule :
Capital final = Capital initial × (1 + taux)^durée - Le temps est le facteur le plus puissant : plus on commence tôt, plus l'effet de la capitalisation est important.
- Placements concernés : Livret A, LEP, assurance-vie (UC), PEA, ETF capitalisants, SCPI (réinvestissement).
- Utilisez le simulateur ci-dessous pour mesurer l'impact sur votre propre épargne.
Simulateur d'intérêts composés
Voir aussi Livret jeune Caisse d'Épargne : taux et comparatif
Qu'est-ce que les intérêts composés ? La formule expliquée
Les intérêts composés désignent le mécanisme par lequel les intérêts générés par un placement produisent eux-mêmes des intérêts lors des périodes suivantes. Contrairement aux intérêts simples (calculés uniquement sur le capital de départ), les intérêts composés incluent les gains précédents dans la base de calcul.
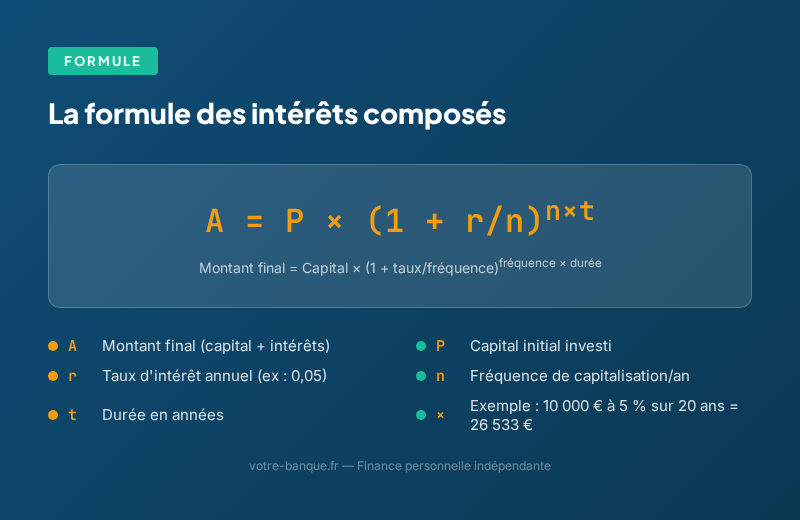
La formule mathématique :
Capital final = Capital initial × (1 + r)^n

r = taux d'intérêt par période
n = nombre de périodes
Avec des versements réguliers, la formule devient :
Capital final = C₀ × (1+r)^n + V × [((1+r)^n - 1) / r]

C₀ = capital initial
V  = versement par période
r  = taux par période
n  = nombre de périodes
Ce qui rend la formule puissante, c'est l'exposant n (le temps). Doubler la durée ne double pas le résultat : il le multiplie de manière exponentielle.
Intérêts simples vs composés : la différence
En intérêts simples, le gain annuel est fixe : il est calculé uniquement sur le capital de départ, et le montant d'intérêts est identique chaque année. En intérêts composés, chaque gain s'ajoute à la base de calcul, si bien que le montant d'intérêts de chaque période est supérieur au précédent.
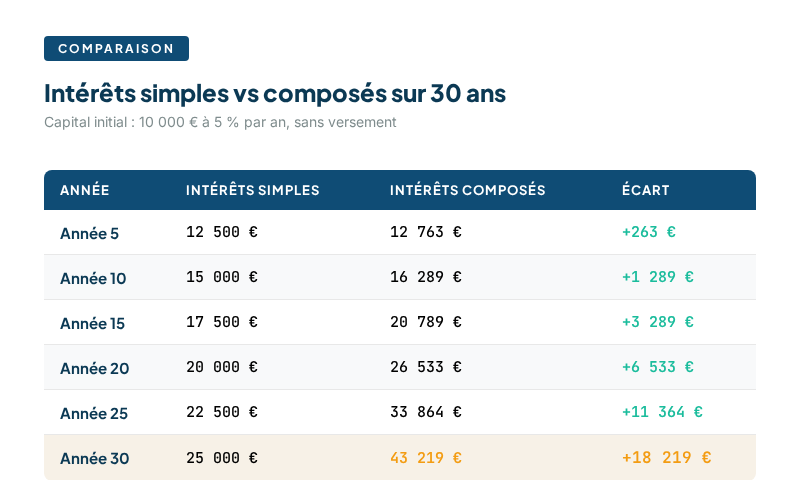
L'écart entre les deux méthodes est faible les premières années, mais il se creuse de manière exponentielle avec le temps. C'est la capitalisation qui fait toute la différence. Utilisez le simulateur ci-dessus pour comparer les deux approches sur la durée et le taux de votre choix.
L'effet boule de neige : pourquoi le temps est votre meilleur allié
L'effet le plus spectaculaire des intérêts composés se révèle sur le long terme. Avec des versements réguliers, la part des intérêts dans le capital final croît de façon exponentielle à mesure que la durée augmente. Au-delà d'une certaine durée, les intérêts accumulés dépassent le total des sommes versées. Le simulateur ci-dessus permet de visualiser cet effet avec vos propres paramètres.
La règle des 72
Astuce rapide pour estimer le temps de doublement de votre capital : divisez 72 par le taux de rendement annuel. Par exemple, à un taux hypothétique de 6 %, le calcul donne 72 / 6 = 12 ans pour doubler le capital. Cette approximation mathématique est fiable pour des taux compris entre 2 % et 15 %. Le taux à retenir pour le calcul dépend du placement choisi : consultez les conditions en vigueur auprès de l'établissement concerné ou sur service-public.gouv.fr pour les placements réglementés.
Voir aussi Mon épargne salariale La Poste : comment y accéder ?
Combien investir par mois pour atteindre votre objectif ?
En inversant la formule des intérêts composés, il est possible de calculer le versement mensuel nécessaire pour atteindre un capital cible. Le résultat dépend de trois variables : le montant visé, la durée d'épargne et le taux de rendement du placement choisi.
Plus le taux de rendement est élevé, moins le versement mensuel nécessaire est important pour un même objectif. De même, allonger la durée réduit considérablement l'effort d'épargne requis, grâce à l'effet exponentiel de la capitalisation.
Le simulateur ci-dessus permet de faire ce calcul. Le rendement effectif de chaque placement étant variable, consultez les conditions en vigueur auprès de l'établissement ou sur service-public.gouv.fr pour les placements réglementés.
Où placer pour profiter des intérêts composés en 2026 ?
Tous les placements ne permettent pas de bénéficier pleinement de la capitalisation. Voici les principaux supports et leur fonctionnement :
| Placement | Taux ou rendement | Capitalisation | Fiscalité | Liquidité |
|---|---|---|---|---|
| Livret A | 1,7 % (taux en vigueur au 1er août 2026, source : service-public.gouv.fr) | Automatique (quinzaines) | Exonéré | Immédiate |
| LEP | 2,5 % (taux en vigueur au 1er août 2026, source : service-public.gouv.fr) | Automatique (quinzaines) | Exonéré | Immédiate |
| Fonds euros (AV) | Variable selon le contrat : consulter l'assureur | Annuelle | Régime de l'assurance-vie (consulter service-public.gouv.fr) | Quelques jours |
| ETF monde (PEA) | Variable selon le marché | Automatique (ETF capitalisants) | Régime du PEA (consulter service-public.gouv.fr) | Quelques jours |
| SCPI | Variable selon la SCPI : consulter la société de gestion | Si réinvestissement des loyers | Revenus fonciers (consulter service-public.gouv.fr) | Semaines/mois |
| Crypto (BTC, ETH) | Variable | Pas de capitalisation native | Régime des actifs numériques (consulter service-public.gouv.fr) | Immédiate |
Pour maximiser l'effet des intérêts composés, privilégiez les ETF capitalisants (qui réinvestissent automatiquement les dividendes) dans un PEA (régime fiscal spécifique après 5 ans, conditions consultables sur service-public.gouv.fr). L'assurance-vie en gestion pilotée est une alternative pour ceux qui préfèrent déléguer.
L'impact de l'inflation sur vos gains réels
L'inflation est l'ennemi silencieux de l'épargnant. Si vos placements rapportent un taux nominal donné, il faut en soustraire le taux d'inflation pour obtenir le rendement réel, c'est-à-dire le gain en pouvoir d'achat. Le taux d'inflation en France est publié par l'INSEE.
Plus la durée de placement est longue, plus l'écart entre rendement nominal et rendement réel se creuse en valeur absolue. C'est pourquoi notre simulateur propose l'option « ajuster pour l'inflation ». Elle vous montre le capital final en euros constants, c'est-à-dire en pouvoir d'achat réel.
Conséquence pratique : le Livret A, dont le taux est de 1,7 % (taux en vigueur au 1er août 2026, source : service-public.gouv.fr), peut ne pas suffire à compenser l'inflation certaines années. Le Livret A reste utile pour l'épargne de précaution, mais ne constitue pas un outil de croissance patrimoniale à long terme.
Les erreurs qui tuent l'effet des intérêts composés
1. Commencer trop tard. Chaque année de retard réduit significativement le capital final. L'effet exponentiel de la capitalisation fait que les premières années de placement sont les plus précieuses. Le simulateur ci-dessus permet de mesurer l'impact concret du délai.
2. Retirer ses gains. Si vous retirez les intérêts chaque année au lieu de les réinvestir, vous passez d'intérêts composés à intérêts simples, ce qui réduit considérablement le résultat sur le long terme.
3. Changer de stratégie constamment. Les frais de transaction, les périodes non investies et les mauvais timings de marché érodent le rendement. Investir la même somme à intervalles réguliers (stratégie DCA) permet de lisser le prix d'entrée sur la durée.
4. Ignorer les frais. Les frais de gestion se composent eux aussi et érodent le capital final de manière significative sur longue durée. Privilégiez les supports à frais réduits. Comparez les frais réels de chaque support avant d'investir : les tarifs sont disponibles dans les documents d'information clé (DIC) de chaque produit. Le PEA en ligne offre généralement des frais parmi les plus bas.
5. Négliger la fiscalité. La fiscalité applicable dépend du support choisi (PEA, assurance-vie, compte-titres) et de la durée de détention. Les régimes fiscaux de chaque enveloppe sont détaillés sur service-public.gouv.fr. Choisir la bonne enveloppe permet de conserver une plus grande part des gains.
À retenir
- Capitalisation : le mécanisme par lequel les intérêts produisent eux-mêmes des intérêts fait toute la différence sur le long terme.
- Règle des 72 : divisez 72 par le taux de rendement pour estimer le temps de doublement de votre capital.
- ETF capitalisants : réinvestissent automatiquement les dividendes, maximisant l'effet composé dans un PEA.
- Commencer tôt : le temps est le facteur le plus puissant. Chaque année de retard réduit significativement le résultat final.
- Simulateur : utilisez le simulateur ci-dessus pour calculer l'impact sur votre propre épargne avec vos propres paramètres.
Questions fréquentes
Quelle est la formule des intérêts composés ?
Capital final = Capital initial × (1 + taux)^durée. Avec des versements réguliers : Capital final = C₀ × (1+r)^n + V × [((1+r)^n - 1) / r]. Le taux (r) et la durée (n) doivent être exprimés dans la même unité (mois ou année).
Quelle est la différence entre intérêts simples et composés ?
Les intérêts simples sont calculés uniquement sur le capital initial : le gain est identique chaque année. Les intérêts composés incluent les gains précédents dans le calcul : vos intérêts produisent eux-mêmes des intérêts. Plus la durée est longue, plus l'écart entre les deux méthodes se creuse. Le simulateur ci-dessus permet de visualiser cette différence.
Qu'est-ce que la règle des 72 ?
C'est un raccourci mathématique pour estimer le temps de doublement de votre capital. Divisez 72 par le taux de rendement annuel. Cette approximation est fiable pour des taux entre 2 % et 15 %. Le taux applicable dépend du placement choisi : consultez les conditions en vigueur auprès de l'établissement concerné.
À partir de quel montant les intérêts composés sont-ils intéressants ?
Il n'y a pas de montant minimum. C'est le temps et la régularité qui comptent, pas le montant de départ. Le simulateur ci-dessus permet de tester différents scénarios, y compris avec de petites sommes mensuelles.
Quel placement offre les meilleurs intérêts composés ?
Les ETF monde capitalisants dans un PEA réinvestissent automatiquement les dividendes, maximisant l'effet composé. Le PEA bénéficie d'un régime fiscal spécifique après 5 ans de détention (conditions consultables sur service-public.gouv.fr). L'assurance-vie en gestion pilotée est une alternative pour les profils moins actifs. Les rendements passés ne préjugent pas des rendements futurs.
La fréquence de capitalisation change-t-elle le résultat ?
Oui, mais l'impact est modeste pour les placements courants. Une capitalisation mensuelle produit légèrement plus qu'une capitalisation annuelle, toutes choses égales par ailleurs. Ce qui compte vraiment, c'est le taux et la durée. Le simulateur ci-dessus permet de comparer différentes fréquences.
Les intérêts composés fonctionnent-ils sur le Livret A ?
Oui. Le Livret A capitalise les intérêts par quinzaine (deux fois par mois). Son taux est de 1,7 % (taux en vigueur au 1er août 2026, source : service-public.gouv.fr). Selon le niveau d'inflation (publié par l'INSEE), le rendement réel peut être faible, voire négatif. Le Livret A reste un outil d'épargne de précaution, pas de croissance patrimoniale.
Articles liés
- Livret A, LDDS, LEP : où placer son épargne de précaution
- PEA : investir en bourse avec une fiscalité allégée
- Assurance-vie 2026 : fonds euros et unités de compte
- Comparatif banques en ligne 2026

Votre Banque est un magazine éditorial indépendant consacré à la finance personnelle. Chaque chiffre publié est accompagné de sa source.
Sources
À lire aussi
Livret d'épargne Monabanq : taux, plafond et conditions en 2026
Présentation du livret d'épargne Monabanq Le livret d'épargne Monabanq fait partie des solutions à envisager…
Crédit consommation Caisse d'Épargne : prix et décryptage
Le crédit consommation Caisse d'Épargne reste l'une des offres les plus demandées par les particuliers. La…
Ouvrir un PEA chez Fortuneo : guide pas à pas
Le PEA reste l'un des outils les plus puissants pour investir en bourse avec une fiscalité allégée. Parmi les…
Existe-t-il un équivalent du PEA en Allemagne ?
Quand on envisage une expatriation en Allemagne ou que l'on souhaite diversifier son épargne outre-Rhin, la…
ETF Europe PEA : 5 meilleurs fonds pour investir
Les ETF Europe éligibles au PEA figurent parmi les véhicules d'investissement les plus pertinents pour…
Amundi PEA Monde MSCI World ETF : faut-il investir ?
L'Amundi PEA Monde (MSCI World) UCITS ETF Acc est un fonds indiciel coté en bourse qui suscite un intérêt…